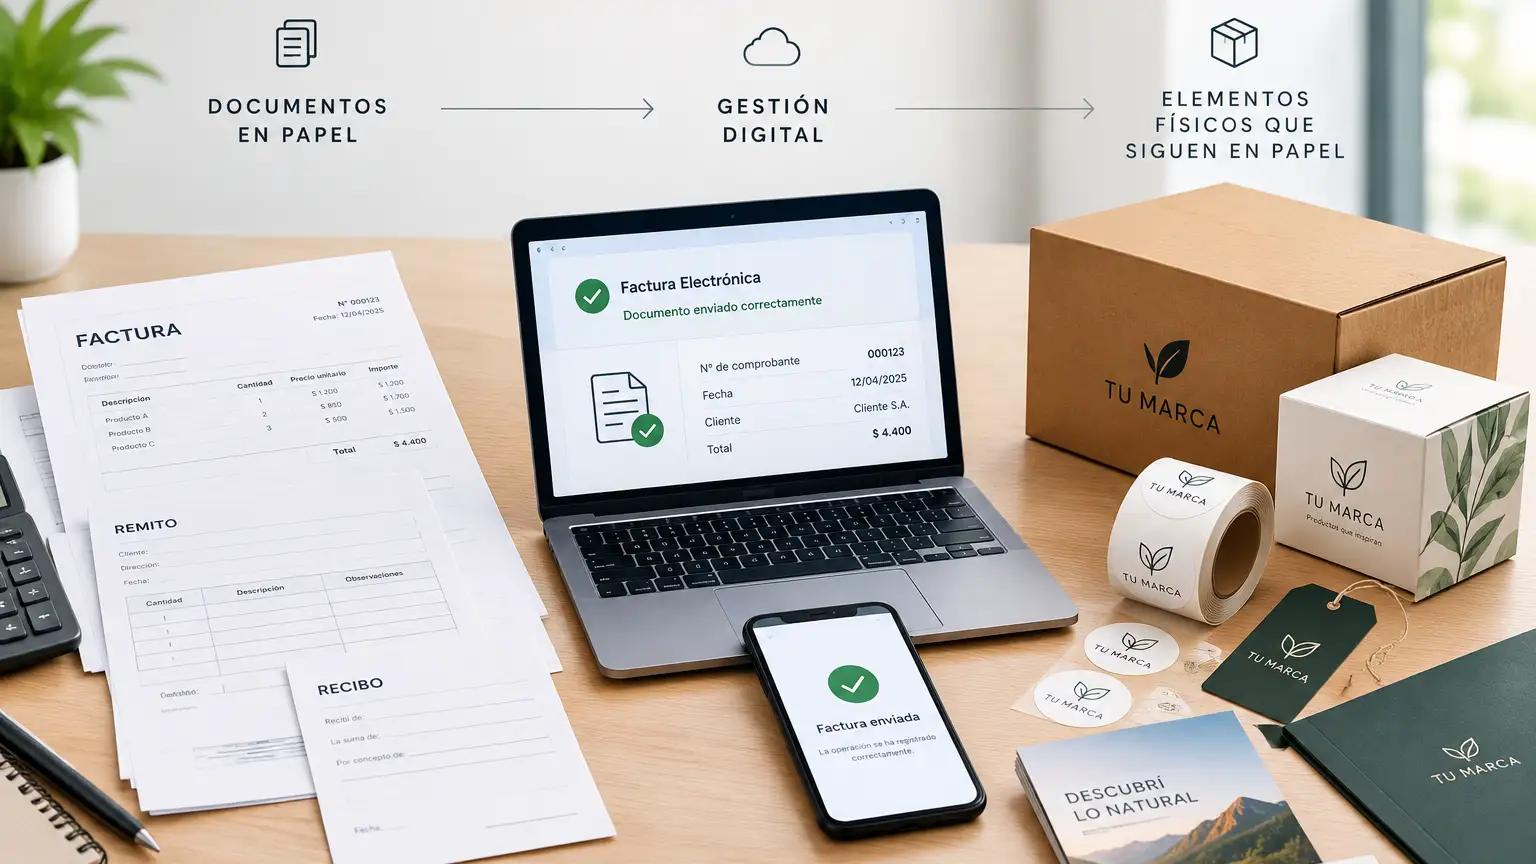
Hoy gran parte de ese proceso ocurre en una pantalla.
La facturación electrónica transformó la gestión administrativa de las empresas y redujo de forma importante la necesidad de imprimir determinados comprobantes. En Uruguay, desde el 1 de enero de 2025 los contribuyentes de IVA están comprendidos en el régimen de facturación electrónica, con algunas excepciones puntuales.
Pero hay algo que conviene aclarar: digitalizar la documentación no significa que el papel haya desaparecido de las empresas.
Algunos documentos siguen teniendo una función concreta en determinadas situaciones. Otros dejaron de ser documentos fiscales para convertirse en herramientas operativas, comerciales o de comunicación.
Por eso, la pregunta interesante ya no es si una empresa debe trabajar en papel o en digital. Es qué necesita realmente imprimir y qué resulta más práctico gestionar digitalmente.
01
La oficina dejó de imprimir por defecto
Antes, imprimir formaba parte del proceso normal de casi cualquier operación administrativa. Se imprimía una factura para el cliente, otra copia para la empresa y, si era necesario, otras para archivo. Los remitos se preparaban en talonarios. Los recibos se completaban manualmente. Los presupuestos se imprimían y se entregaban en persona.
La digitalización fue cambiando cada una de esas costumbres.
Hoy una operación puede generarse en un sistema de gestión, convertirse en un Comprobante Fiscal Electrónico (CFE), enviarse al cliente por medios digitales y quedar registrada electrónicamente.
La propia DGI establece que los emisores electrónicos deben documentar sus operaciones de venta con CFE y que no pueden utilizar documentos manuales para esas operaciones, salvo las situaciones de contingencia previstas.
Eso significa que una empresa que ya está plenamente integrada al régimen electrónico no debería seguir imprimiendo facturas simplemente porque antes lo hacía así. Y ese cambio es importante para entender cuál es hoy el verdadero papel de una imprenta.
02
¿Qué pasa actualmente con los documentos en papel?
La situación es bastante más matizada de lo que podría parecer. No todos los documentos impresos tienen actualmente la misma función ni responden a las mismas reglas.
| Situación | Qué establece actualmente la DGI | Papel |
|---|---|---|
| Empresa comprendida en el régimen de facturación electrónica | Debe documentar sus operaciones de venta mediante CFE, salvo las excepciones previstas | La operación principal se documenta digitalmente |
| Cliente que no es receptor electrónico | El emisor electrónico entrega una representación impresa del CFE, con validez legal | Puede existir una representación física |
| Imposibilidad de utilizar el sistema electrónico | Se utilizan comprobantes fiscales de contingencia preimpresos y posteriormente se informa la operación a la DGI | Sí, como solución de contingencia |
| Empresa o actividad comprendida en una excepción al régimen electrónico | Puede aplicar un régimen diferente según la situación concreta | Puede existir documentación en papel |
Esta diferencia es fundamental. Una representación impresa de un CFE no significa que la empresa haya vuelto a utilizar el antiguo sistema de facturación en papel. Es simplemente la forma física en que puede entregarse la información del comprobante electrónico a un receptor que no opera como receptor electrónico. La DGI indica que esa representación impresa tiene validez legal.
¿Y si se cae el sistema?
Ahí aparece uno de los casos en los que el papel conserva una función muy concreta. Si una empresa no puede utilizar su sistema de facturación electrónica por una contingencia —por ejemplo, problemas de conexión o de funcionamiento del sistema— la DGI contempla el uso de comprobantes fiscales de contingencia preimpresos. Una vez superada la contingencia, la información debe ser enviada a la DGI.
Esto explica por qué una empresa puede estar completamente digitalizada y, aun así, necesitar disponer de determinada documentación impresa. No porque siga facturando habitualmente en papel, sino porque necesita estar preparada para una situación excepcional.
La digitalización no eliminó el papel: cambió la función que cumple.
03
No todo lo que una empresa imprime es un documento fiscal
Acá está probablemente la diferencia más importante. Cuando hablamos de digitalización empresarial, solemos pensar en facturas, recibos y comprobantes. Pero una empresa también imprime documentos y materiales que no tienen como finalidad principal cumplir una obligación fiscal.
- Una carpeta corporativa no necesita convertirse en un PDF porque exista la facturación electrónica.
- Una etiqueta no puede sustituirse simplemente por un archivo digital si tiene que acompañar físicamente un producto.
- Una caja necesita una superficie donde imprimir la marca.
- Un folleto puede ser parte de una reunión comercial.
- Una hoja membretada puede formar parte de determinada comunicación empresarial.
- Un catálogo puede cumplir una función diferente de la que cumple una página web.
Ahí es donde la impresión adquiere otra dimensión.
04
Del documento administrativo al material que representa a la empresa
Durante mucho tiempo, gran parte de la impresión empresarial estaba vinculada a la administración.Hoy una parte cada vez mayor está relacionada con cómo la empresa presenta, identifica y entrega lo que hace.
Papelería corporativa
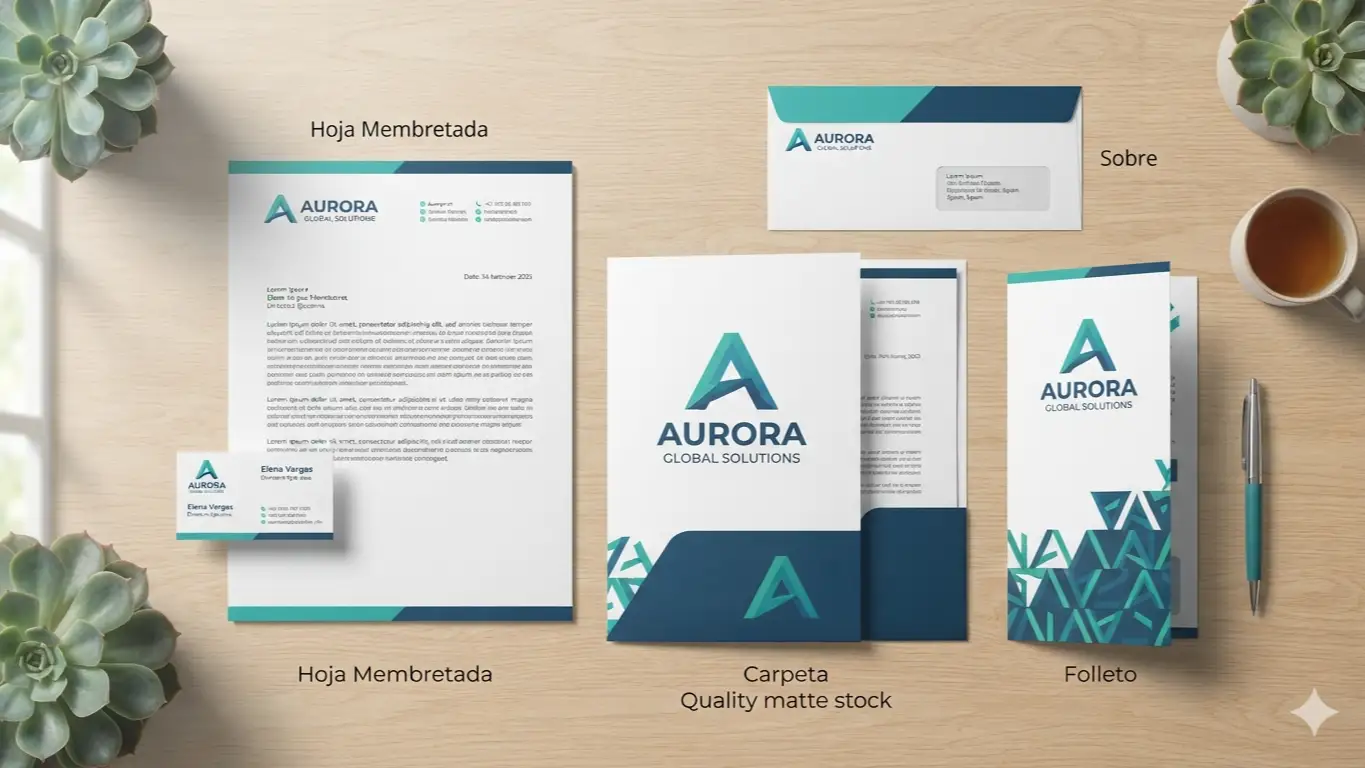
Las hojas membretadas, carpetas, sobres, tarjetas de visita y brochures siguen teniendo sentido cuando una empresa necesita una representación física de su identidad. No sustituyen necesariamente al email ni a una web; cumplen otra función.
Una carpeta puede acompañar una propuesta comercial. Una tarjeta puede facilitar un contacto después de una reunión. Un brochure puede resumir una oferta de servicios. Una hoja membretada puede formar parte de una comunicación formal.
La pregunta, por tanto, no es si estos materiales son “digitales o analógicos”, es qué función cumplen dentro de la experiencia del cliente.
Packaging, etiquetas y productos físicos
Hay otra categoría todavía más evidente.
Cuando existe un producto físico, determinadas piezas impresas forman parte del propio producto.
- Una caja puede identificar la marca y proteger lo que contiene.
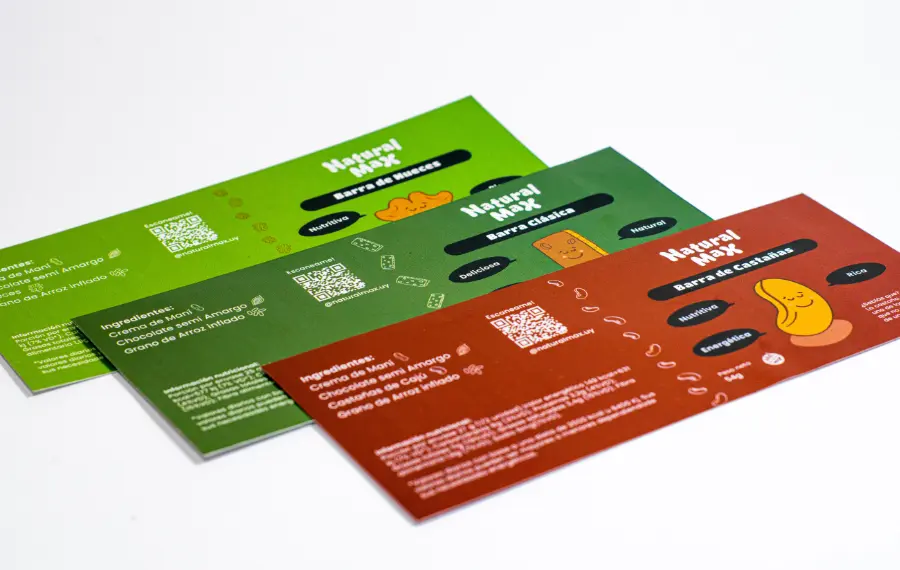
- Una etiqueta puede incorporar información, diferenciación visual o identificación del producto.
- Un adhesivo puede utilizarse sobre un envase, una caja, una bolsa o cualquier otra superficie.
En estos casos, la impresión no es un sustituto del mundo digital. Forma parte del mundo físico.
Por eso una empresa puede haber reducido drásticamente la cantidad de documentos administrativos que imprime y, al mismo tiempo, necesitar más recursos gráficos para sus productos.
En Papergraf, esta parte de la comunicación se materializa en soluciones como cajas personalizadas y adhesivos y etiquetas.
05
Hay documentos que no se sustituyen: se transforma su uso
El caso de los documentos comerciales es especialmente interesante.
- Un remito, un recibo o un talonario pueden tener diferentes funciones según la actividad y el proceso en el que se utilicen.
- Una empresa que trabaja exclusivamente con procesos digitales puede gestionar gran parte de su documentación desde un sistema informático.
- Otra empresa puede trabajar con entregas físicas, personal que se desplaza, operaciones en lugares con conectividad limitada o determinados procesos internos en los que un soporte físico resulta práctico.
Por eso no conviene hablar del papel como si hubiera desaparecido de todas las empresas por igual.
La realidad depende del negocio:
- Un distribuidor no tiene exactamente las mismas necesidades que un estudio profesional.
- Un comercio no trabaja igual que una empresa de servicios técnicos.
- Una empresa que comercializa productos físicos tiene necesidades diferentes a las de una empresa cuya actividad es completamente digital.
Del talonario a la contingencia
Los talonarios autocopiativos son un buen ejemplo de esta transformación. Su función tradicional estaba relacionada con la emisión manual de documentos y la generación de copias.
Actualmente, la facturación electrónica ha reducido considerablemente el papel utilizado para las operaciones que deben documentarse mediante CFE. Sin embargo, pueden existir situaciones concretas en las que determinadas empresas necesiten documentación preimpresa o sistemas de respaldo.
La DGI contempla precisamente documentación preimpresa para situaciones de contingencia del sistema electrónico.
Por eso, antes de encargar un talonario o cualquier otro documento fiscal, conviene comprobar qué régimen tiene la empresa y qué documentación puede utilizar.
Si necesitás revisar los distintos tipos de documentación comercial que puede manejar una empresa, podés consultar nuestra guía sobre documentos comerciales.
06
¿Qué debería seguir imprimiendo una empresa?
No hay una lista universal. Una forma mucho más útil de decidirlo es separar las necesidades en tres grupos.
Lo que pasó principalmente al entorno digital
Dentro de este grupo están las operaciones que hoy pueden documentarse mediante sistemas de facturación electrónica y otros procesos digitales.
La tendencia es clara: menos impresión administrativa rutinaria y más gestión electrónica.
La DGI informa que el 98,4 % de los comprobantes fiscales emitidos son actualmente CFE, según sus datos publicados sobre explotación de información del régimen de factura electrónica.
Lo que puede seguir necesitando una representación física
Hay situaciones en las que una empresa puede necesitar entregar o utilizar una representación impresa de información que originalmente se generó digitalmente.
El ejemplo más claro dentro del régimen fiscal es la representación impresa del CFE para receptores que no son electrónicos. También existen los comprobantes preimpresos de contingencia.
Lo que sigue siendo esencialmente físico
Acá entran productos y materiales cuya función depende del mundo físico:
- Packaging.
- Cajas.
- Etiquetas.
- Adhesivos.
- Determinada papelería corporativa.
- Material promocional.
- Catálogos.
- Folletos.
- Tarjetas.
En estos casos, la digitalización puede complementar la impresión, pero no necesariamente sustituirla.
- Un código QR puede llevar desde un folleto hasta una página web.
- Una etiqueta puede dirigir a una tienda online.
- Una tarjeta puede facilitar el acceso a un perfil digital.
- Una caja puede convertir una compra online en una experiencia de marca.
El papel y lo digital no siempre compiten. Muchas veces trabajan juntos.
07
Imprimir menos puede significar imprimir mejor
Este cambio también está modificando la forma de pensar un pedido de impresión.
Cuando una empresa ya no necesita imprimir cientos de copias de un documento administrativo, puede utilizar sus recursos de impresión en materiales donde el soporte físico sí aporta algo.
Puede prestar más atención al papel. Al formato. A la terminación. A la cantidad. A la información que realmente necesita incluir. Y, sobre todo, al momento en el que ese material va a entrar en contacto con otra persona.
Una buena pieza impresa no tiene por qué ser la que más papel utiliza. Puede ser simplemente la que cumple mejor su función.
Menos impresión administrativa no significa menos necesidad de comunicación impresa.
08
La empresa del futuro probablemente será híbrida
Pensar que una empresa tiene que elegir entre papel y digital es simplificar demasiado la realidad. Una empresa puede tener facturación electrónica, almacenamiento en la nube, firma digital, reuniones online y atención por WhatsApp. Y seguir utilizando cajas personalizadas, etiquetas, carpetas, tarjetas, folletos o determinada documentación física.
No hay ninguna contradicción en ello. Cada formato puede ocupar el lugar donde resulta más útil.
- La tecnología se encarga cada vez más de gestionar información, registrar operaciones y facilitar el acceso a los datos.
- El papel conserva valor allí donde la información necesita acompañar un objeto, una persona, una entrega, una experiencia o una interacción física.
09
Antes de imprimir, una pregunta sencilla
Antes de pedir una nueva tirada, puede valer la pena pensar en algo muy básico:
¿Qué función tiene esta pieza?
- Si documenta una operación que ya se gestiona electrónicamente, quizá no sea necesario imprimirla de forma habitual.
- Si necesita acompañar una entrega, identificar un producto o representar visualmente una marca, la respuesta puede ser diferente.
- Si se trata de un documento fiscal, conviene además comprobar primero qué exige actualmente la DGI para ese caso concreto. Las reglas pueden variar según el régimen del contribuyente y las circunstancias de la operación.
En Papergraf trabajamos con empresas que necesitan resolver ambos mundos: desde documentos comerciales y documentación impresa específica hasta papelería corporativa, packaging, etiquetas y materiales de comunicación.
Porque la transformación digital no significa que dejemos de imprimir.
Significa que cada vez tenemos más claro por qué vale la pena hacerlo.
Información y actualización
Las referencias sobre facturación electrónica y documentación fiscal de este artículo se basan en información publicada por la Dirección General Impositiva. La normativa puede modificarse, por lo que esta información debe revisarse cuando existan cambios en el régimen.
Información revisada: septiembre de 2026.