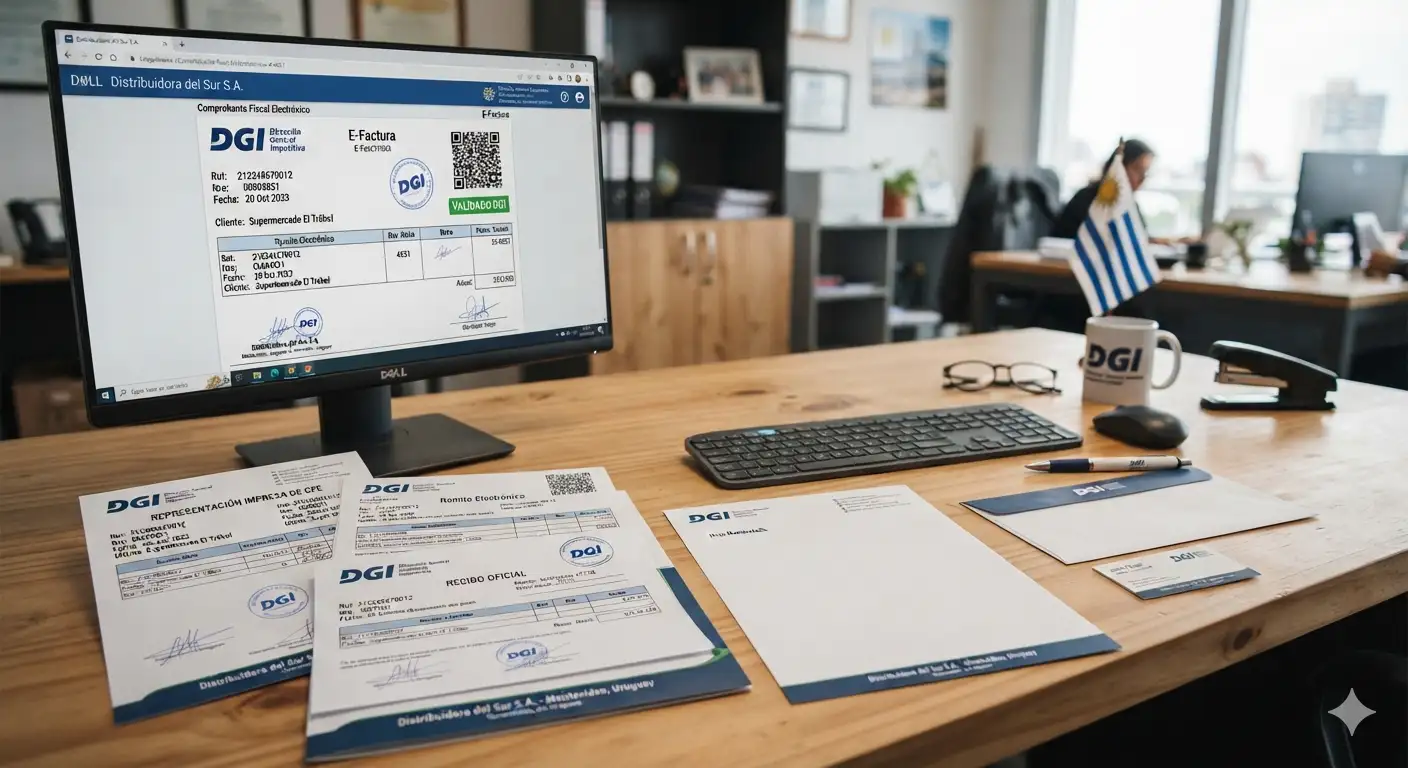
Una empresa genera y recibe documentación todos los días. Facturas, comprobantes, remitos, recibos, notas de crédito y otros documentos permiten registrar operaciones, respaldar transacciones y organizar distintos procesos comerciales. Durante mucho tiempo, la mayor parte de esa documentación estaba asociada al papel.
Hoy la situación es diferente.
La facturación electrónica cambió profundamente la manera en que las empresas uruguayas documentan sus operaciones. Desde el 1 de enero de 2025, los contribuyentes de IVA están comprendidos en el régimen de facturación electrónica, con algunas excepciones puntuales establecidas por la normativa.
Esto no significa que los documentos comerciales hayan desaparecido ni que el papel haya dejado de utilizarse por completo. Lo que cambió es la forma en que se generan, se transmiten y, en determinados casos, se representan físicamente.
Por eso, para entender qué documentos necesita una empresa actualmente, primero conviene diferenciar entre documentación electrónica, documentación impresa y otros materiales que forman parte de la operativa comercial.
01
¿Qué son los documentos comerciales?
Los documentos comerciales son aquellos que permiten registrar, respaldar o gestionar diferentes operaciones de una empresa. Algunos tienen una finalidad fiscal y están sujetos a requisitos establecidos por la Dirección General Impositiva (DGI). Otros cumplen funciones administrativas, operativas o comerciales.
Dentro de la documentación fiscal electrónica encontramos, entre otros, la e-Factura, el e-Ticket, las notas de crédito y débito asociadas, el e-Remito y el e-Resguardo. La DGI establece los distintos tipos de CFE y sus correspondientes comprobantes de contingencia.
Además, existen documentos y materiales que una empresa puede utilizar en su funcionamiento cotidiano sin que sean necesariamente comprobantes fiscales, como determinados formularios, documentación interna, papelería comercial o materiales destinados a la presentación y entrega de productos.
Esta diferencia resulta cada vez más importante porque documento comercial e impresión en papel ya no son sinónimos.
De la factura impresa al comprobante electrónico
Antes de la expansión de la facturación electrónica, era habitual que una empresa gestionara buena parte de sus operaciones mediante formularios impresos.
Hoy, para los contribuyentes comprendidos en el régimen electrónico, la operación se documenta mediante un Comprobante Fiscal Electrónico (CFE). La DGI señala que el CFE tiene la misma validez fiscal que la documentación tradicional que sustituye.
Por eso, una empresa que actualmente es emisora electrónica no debería imprimir sus facturas simplemente por mantener una costumbre anterior. Primero hay que determinar qué documento corresponde, cómo debe emitirse y qué régimen aplica a la empresa.
La pregunta ya no es “¿qué formulario tengo que imprimir?”, sino “¿cómo debo documentar esta operación?”.
02
Los principales documentos comerciales y para qué sirven
Aunque buena parte de la documentación fiscal se gestione electrónicamente, los distintos comprobantes siguen cumpliendo funciones concretas.
| Documento | Función principal | Situación actual |
|---|---|---|
| WordPress | CMS open source | Control total, escalable, sin lock-in |
| e-Factura | Documentar operaciones con contribuyentes identificados mediante RUC | Se emite electrónicamente por los emisores electrónicos |
| e-Ticket | Documentar determinadas operaciones con consumidores finales | Se emite electrónicamente |
| Nota de crédito / débito | Ajustar operaciones documentadas previamente | Se emite como CFE cuando corresponde |
| e-Remito | Documentar el movimiento físico de bienes | Puede formar parte del proceso de entrega y traslado |
| e-Resguardo | Documentar determinadas operaciones de retención/percepción | Se gestiona electrónicamente |
| Representación impresa | Mostrar en papel el contenido de un CFE | Puede entregarse a receptores no electrónicos |
| Comprobante de contingencia | Permitir documentar excepcionalmente ante una contingencia del sistema | Es una solución específica para situaciones previstas |
La tabla es deliberadamente general. El documento que corresponde utilizar depende del tipo de operación, del receptor y de la situación fiscal concreta.
Para profundizar en cómo cambió la relación entre documentación empresarial, papel y facturación electrónica, podés consultar nuestra guía sobre qué documentos siguen necesitando las empresas hoy en día.
03
¿Significa esto que ya no existen documentos comerciales impresos?
No exactamente. Para los contribuyentes comprendidos en el régimen de facturación electrónica, la regla general es que las operaciones de venta se documenten mediante CFE y no mediante documentos manuales.
Sin embargo, la propia DGI contempla determinadas situaciones en las que puede existir documentación en papel.
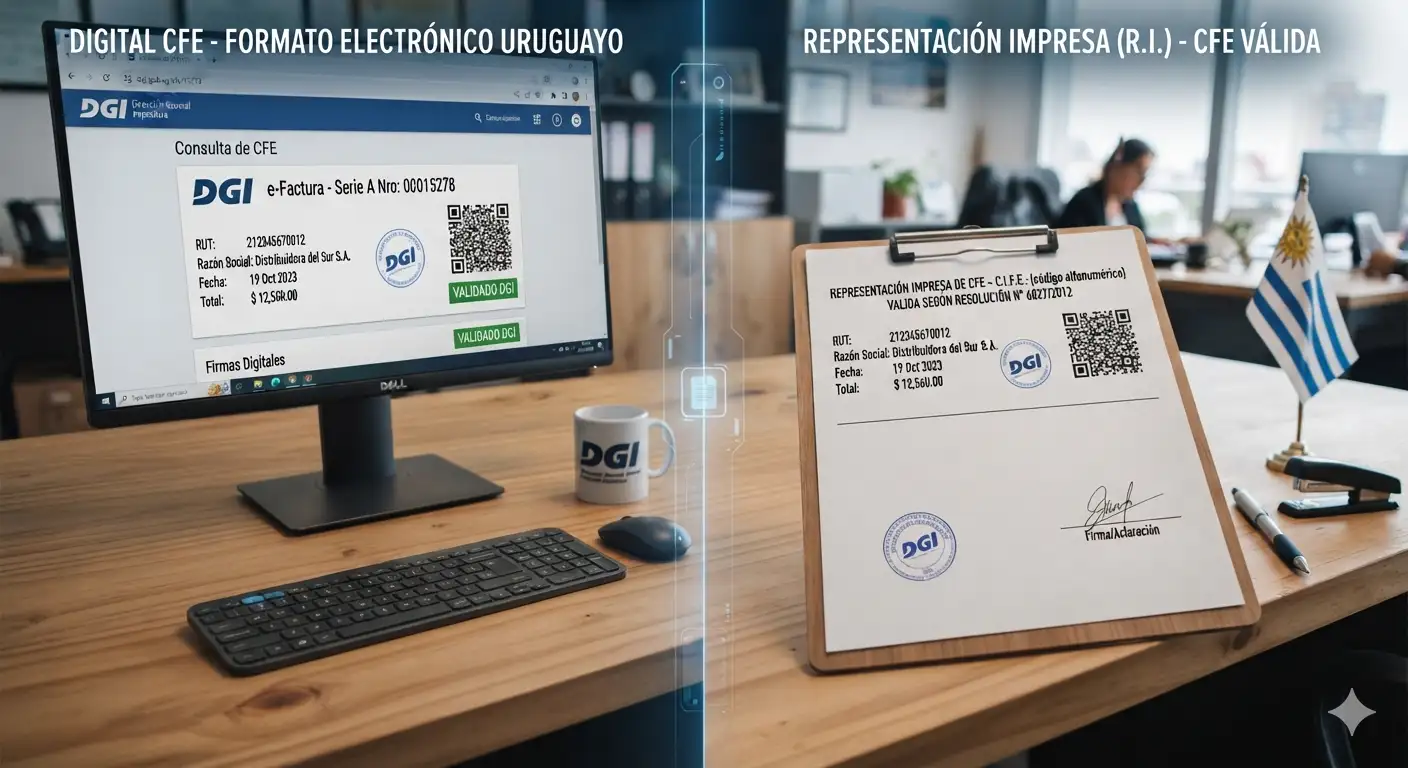
La representación impresa de un CFE
Cuando un emisor electrónico realiza una operación con un receptor que no es electrónico, puede entregar una representación impresa del comprobante fiscal electrónico.
La DGI establece que esa representación impresa tiene validez legal y que el receptor no electrónico no puede exigir un documento tradicional en sustitución del CFE.
Esto es importante porque permite entender una situación que puede resultar confusa: Que una factura se entregue en papel no significa necesariamente que sea una factura manual.
El comprobante puede haber sido generado electrónicamente y simplemente presentarse físicamente mediante su representación impresa.
Los comprobantes de contingencia
Existe además otra situación diferente. Cuando un emisor electrónico no puede utilizar su sistema de facturación por una contingencia justificada, la normativa contempla el uso de comprobantes fiscales de contingencia preimpresos. Posteriormente, la operación debe incorporarse al sistema correspondiente.
La documentación impresa, en este caso, no sustituye permanentemente a la facturación electrónica. Cumple una función de respaldo ante una situación excepcional.
El papel puede seguir formando parte del sistema de facturación, pero ya no necesariamente como forma habitual de documentar las ventas.
04
¿Y qué empresas pueden seguir utilizando documentación tradicional?
La DGI mantiene determinadas excepciones al régimen de facturación electrónica.
Entre ellas se encuentran algunos contribuyentes que desarrollan exclusivamente determinadas actividades agropecuarias bajo los límites establecidos, quienes realizan exclusivamente actos de agregación de valor en la construcción sobre inmuebles y determinados contribuyentes del Impuesto a las Rentas de los No Residentes. También existen excepciones específicas para contribuyentes exonerados y determinados regímenes como Monotributo y Monotributo Social MIDES.
Por tratarse de una cuestión fiscal, no conviene determinar a partir de una lista genérica de internet qué documentación puede utilizar una empresa concreta.
La situación tributaria y la actividad de cada contribuyente son las que determinan qué régimen corresponde.
Si existe alguna duda, lo adecuado es verificarlo con el contador de la empresa o directamente con la DGI antes de encargar documentación fiscal.
05
El remito también cambió
El remito es un buen ejemplo de cómo la digitalización no necesariamente elimina la necesidad de acompañar físicamente una operación.
La DGI incluye el e-Remito entre los Comprobantes Fiscales Electrónicos y lo define como el documento utilizado para documentar el movimiento físico de bienes. Es decir, la información puede generarse electrónicamente aunque exista una mercadería que se desplaza físicamente.
Esto resulta especialmente relevante para empresas de distribución, logística, producción o comercio. El producto viaja por una carretera, un depósito o un vehículo; el documento puede vivir en un sistema digital: ambas cosas pueden coexistir.
06
Más allá de DGI: documentos que forman parte del día a día
No todo lo que una empresa imprime es documentación fiscal. Una empresa puede necesitar formularios internos, órdenes de trabajo, hojas de control o determinados documentos operativos según su actividad.
También puede utilizar materiales impresos cuya finalidad es completamente diferente.
- Una carpeta corporativa.
- Una hoja membretada.
- Un brochure.
- Una tarjeta de visita.
- Un catálogo.
- Una etiqueta.
- Una caja.
Estos materiales no se mantienen porque la empresa necesite “hacer la factura en papel”. Se mantienen porque cumplen una función que pertenece al mundo físico.
La papelería también es documentación empresarial
La transformación digital no eliminó la necesidad de presentar una empresa de forma profesional. Las comunicaciones habituales pueden enviarse por email, las propuestas pueden compartirse en PDF y muchos documentos pueden firmarse digitalmente.
Pero una empresa puede seguir utilizando papelería corporativa cuando necesita una presentación física, una documentación institucional o un soporte que acompañe determinadas reuniones y comunicaciones.
En Papergraf trabajamos con papelería comercial personalizada para empresas que necesitan hojas membretadas, carpetas, sobres, tarjetas y otras piezas corporativas.
07
Cuando el papel forma parte del producto
Hay un segundo escenario en el que la digitalización tiene una limitación evidente: los productos físicos.
- Una caja necesita una superficie sobre la que imprimir.
- Una etiqueta necesita estar físicamente adherida al envase o al producto.
- Un adhesivo puede identificar un artículo, una marca o un embalaje.
- Un catálogo impreso puede acompañar una presentación comercial.
- Un packaging puede convertir una entrega en una experiencia de marca.
En estos casos, el papel no está intentando sustituir a una plataforma digital.
Es parte de la experiencia física que recibe el cliente.
Por eso una empresa puede reducir drásticamente la cantidad de documentación administrativa que imprime y, al mismo tiempo, continuar necesitando packaging, etiquetas y otros materiales impresos.
En Papergraf podés consultar nuestras soluciones de cajas personalizadas y adhesivos y etiquetas.
La impresión empresarial no desapareció. Se volvió más específica.
08
Entonces, ¿qué tiene sentido imprimir hoy?
No existe una lista que sirva para todas las empresas. Una forma más útil de plantearlo es separar las necesidades en tres grupos.
Documentación que pasó principalmente al entorno digital
Aquí encontramos buena parte de los comprobantes fiscales que hoy deben emitirse electrónicamente por los contribuyentes comprendidos en el régimen.
La facturación electrónica permite generar, transmitir y conservar la información sin depender de un formulario físico.
La DGI informa además que la expansión del régimen de CFE ha permitido digitalizar una proporción muy elevada de la documentación fiscal emitida.
Documentación que puede tener una representación física
La representación impresa de un CFE es el ejemplo más claro. El documento nació electrónicamente, pero puede llegar al destinatario en papel cuando las circunstancias previstas por la normativa lo requieren.
Materiales que siguen siendo físicos
Aquí encontramos otro universo completamente diferente:
- packaging
- cajas
- etiquetas
- adhesivos
- determinadas piezas de papelería
- folletos
- catálogos
- tarjetas
- materiales de comunicación visual.
No necesitan competir con lo digital porque resuelven necesidades distintas.
09
¿Y los talonarios comerciales?
Los talonarios siguen formando parte de la oferta de algunas imprentas, pero su utilidad debe analizarse en función de la situación concreta de la empresa. El hecho de que una empresa haya utilizado históricamente un talonario no significa que pueda seguir utilizándolo como sistema habitual para cualquier comprobante.
La DGI establece que los emisores electrónicos no pueden documentar sus operaciones de venta mediante documentos manuales, salvo las situaciones previstas para contingencias.
Por eso, antes de pedir una tirada de facturas, recibos, remitos u otros documentos fiscales, es importante comprobar primero qué régimen corresponde. Si lo que necesitás es conocer cuántos documentos puede necesitar tu empresa y cómo planificar las cantidades, podés consultar nuestra guía para estimar documentos DGI a lo largo del año.
Y para conocer las opciones de impresión disponibles en Papergraf, podés visitar Documentos comerciales.
10
Una empresa puede ser completamente digital y seguir necesitando una imprenta
Puede parecer una contradicción, pero no lo es. Una empresa puede trabajar con:
- facturación electrónica;
- almacenamiento en la nube;
- documentos digitales;
- firmas electrónicas;
- reuniones online;
- comercio electrónico;
- atención por WhatsApp;
y continuar utilizando materiales impresos.
La diferencia está en para qué utiliza cada uno.
- La documentación fiscal puede gestionarse electrónicamente.
- Una caja puede necesitar impresión porque acompaña físicamente al producto.
- Una etiqueta puede existir porque identifica un envase.
- Una carpeta puede utilizarse porque forma parte de una presentación comercial.
- Una tarjeta puede facilitar un contacto después de una reunión.
La transformación digital no sustituyó todos los soportes físicos. Los hizo convivir de otra manera.
11
Una nueva forma de entender la impresión comercial
Durante años, imprimir más podía parecer simplemente una cuestión de volumen. Hoy muchas empresas tienen una relación diferente con la impresión. Necesitan menos documentos administrativos rutinarios, pero pueden necesitar materiales más específicos y mejor pensados. Importan más el formato, el papel, las cantidades, la terminación y el momento en el que la pieza va a utilizarse. Esto también cambia la relación con la imprenta.
Ya no se trata solamente de reproducir un archivo. A menudo se trata de ayudar a decidir qué conviene imprimir, en qué formato y para qué uso.
Antes de pedir una nueva tirada
Hay una pregunta sencilla que puede ahorrar tiempo y dinero:
¿Qué función tiene este documento?
- Si se trata de una operación fiscal, primero hay que comprobar qué exige el régimen correspondiente.
- Si se trata de una entrega física, quizá exista una necesidad concreta de documentación que acompañe al producto.
- Si se trata de comunicación o presentación, el soporte físico puede aportar un valor completamente diferente.
- Y si se trata de packaging, etiquetas o identificación de productos, la impresión puede ser directamente parte del producto.
12
Del papel al digital, y del digital al papel
La transformación no fue una sustitución total, fue un intercambio.
Algunos documentos que antes nacían en una imprenta ahora nacen en un sistema de facturación electrónica. Otros siguen necesitando una representación física en determinadas circunstancias. Y muchos materiales que nunca tuvieron como función principal documentar una operación —como una caja, una etiqueta, una carpeta o un folleto— siguen necesitando una superficie física.
Por eso, cuando una empresa analiza qué necesita imprimir, la mejor pregunta no es “¿qué documentos se siguen usando en papel?”
La pregunta es:
“¿Qué necesita mi empresa que exista físicamente?”
A partir de ahí, resulta mucho más sencillo separar la documentación fiscal de la documentación operativa y de los materiales que forman parte de la comunicación de la empresa.
En Papergraf trabajamos con empresas que necesitan resolver esas distintas necesidades de impresión: desde documentos comerciales] y papelería comercial hasta cajas personalizadas, etiquetas y otros materiales gráficos.
Información y actualización
La información sobre facturación electrónica, CFE, documentación tradicional y comprobantes de contingencia de este artículo se basa en publicaciones oficiales de la Dirección General Impositiva.
La normativa fiscal puede modificarse, por lo que conviene consultar siempre la información vigente de DGI o a un profesional contable antes de tomar una decisión sobre la documentación que debe utilizar una empresa.
Información revisada: septiembre de 2026.